Azufre: Marruecos en el centro de los grandes flujos mundiales
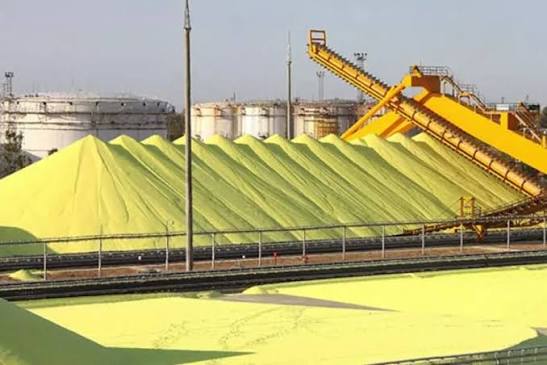
Marruecos ocupa un lugar importante en el mercado mundial del azufre, tanto como gran consumidor como destino principal de exportaciones internacionales. Según una presentación publicada en octubre de 2026 por el grupo energético canadiense Cavvy Energy, las exportaciones de azufre de Kazajistán hacia Marruecos representan el 7 % de los intercambios mundiales, mientras que los envíos de los Emiratos Árabes Unidos hacia el Reino representan el 6 %.
Estas dos rutas comerciales representan el 13 % del comercio mundial de azufre, situando los suministros destinados a Marruecos entre los principales flujos internacionales de esta materia prima.
Marruecos representa el 10 % de la demanda mundial
El Reino también ocupa el segundo lugar mundial entre los consumidores de azufre, con una participación estimada del 10 % de la demanda mundial. China se sitúa en primer lugar con el 28 %, mientras que los Estados Unidos representan el 9 %.
Este alto consumo está estrechamente relacionado con el peso de la industria marroquí de fosfatos y fertilizantes. La transformación de fosfatos requiere, en particular, importantes cantidades de ácido sulfúrico, cuya producción constituye uno de los principales destinos del azufre.
Cabe destacar, sin embargo, que se deben distinguir los dos indicadores: el 10 % atribuido a Marruecos se refiere a su participación en el consumo mundial, mientras que el 13 % correspondiente a los flujos Kazajistán-Marruecos y Emiratos Árabes Unidos-Marruecos mide su peso en el comercio internacional.
La industria de los fertilizantes en el corazón de la demanda
El azufre es una materia prima esencial para la producción de ácido sulfúrico, que a su vez se utiliza en varios procesos industriales. En la cadena de fosfatos, este ácido interviene, en particular, en la transformación del mineral en ácido fosfórico, que luego se utiliza para fabricar distintos fertilizantes.
Su uso no se limita a la industria de los fosfatos. El azufre también se utiliza en la extracción y tratamiento de varios minerales. A nivel mundial, la agricultura y la industria minera representan juntas más del 80 % del consumo de azufre, lo que hace que la evolución de este mercado sea particularmente sensible a las necesidades de la agricultura y a las actividades extractivas.
Para Marruecos, la dinámica del mercado de fosfatos y fertilizantes es, por lo tanto, un factor determinante de la demanda nacional de azufre.
Los suministros marroquíes dominan los principales corredores
Los datos presentados por Cavvy Energy sitúan las dos principales rutas comerciales hacia Marruecos en la cima de los intercambios mundiales de azufre.
Las exportaciones de los Emiratos Árabes Unidos hacia China representan el 4 % del comercio mundial, igual que los flujos de Kuwait hacia China y de Canadá hacia los Estados Unidos. Por su parte, los envíos de Arabia Saudita hacia Indonesia representan el 3 %.
Con un 7 % para Kazajistán y un 6 % para los Emiratos Árabes Unidos, los dos corredores destinados a Marruecos muestran, por lo tanto, cuotas superiores a las de otras grandes relaciones comerciales mencionadas en la presentación.
El Golfo sigue siendo un centro mayor de la oferta mundial
La estructura de la producción mundial explica en parte esta concentración de flujos. Los Emiratos Árabes Unidos representan aproximadamente el 10 % de la oferta mundial de azufre, al mismo nivel que los Estados Unidos. Por delante están China, con un 16 %, y Arabia Saudita, con un 11 %.
Rusia, Kazajistán y Canadá representan cada uno el 6 % de la producción mundial, mientras que Qatar aporta alrededor del 5 %.
Esta distribución otorga al Medio Oriente un lugar central en el abastecimiento internacional, dada la importancia de los productores del Golfo y su papel en los intercambios de azufre.
Para los industriales marroquíes, esta concentración geográfica representa tanto una importante fuente de abastecimiento como un factor de exposición a posibles perturbaciones en la producción o el transporte.
Las tensiones geopolíticas podrían modificar los flujos
Las tensiones en algunas zonas productoras y los riesgos que enfrentan las rutas comerciales podrían también contribuir a una reorganización de los flujos internacionales.
En este escenario, los productores norteamericanos podrían beneficiarse de parte de la demanda redirigida hacia fuentes consideradas menos expuestas a riesgos geopolíticos. Canadá, en particular, posee una capacidad significativa para recuperar azufre de la extracción de gas natural y petróleo.
Esta situación podría fortalecer el papel de los proveedores canadienses en ciertos mercados si los compradores buscan diversificar sus fuentes de abastecimiento.
El precio del azufre supera los 1,000 dólares la tonelada
Esta evolución de los flujos ocurre en un contexto en el que el mercado del azufre experimenta un fuerte aumento de precios. Según los datos presentados por Cavvy Energy, el precio ahora supera los 1,000 dólares la tonelada, mientras que la media histórica rondaría los 166 dólares.
Un aumento como este encarece mecánicamente los costos de las industrias que utilizan grandes cantidades de ácido sulfúrico, especialmente aquellas relacionadas con la transformación de fosfatos y la producción de fertilizantes.
Por el contrario, este aumento mejora las perspectivas de ingresos de los productores de azufre, cuyas ganancias están más expuestas a la evolución de los precios internacionales de esta materia prima.
Un contrato de 200,000 toneladas para 2027
En este contexto, un acuerdo firmado en julio de 2026 prevé la comercialización en 2027 de 200,000 toneladas de azufre a un precio fijo de 525 dólares la tonelada, antes de descontar los costos de transporte y manipulación.
El volumen representa aproximadamente 548 toneladas por día. La producción adicional estaría, por su parte, expuesta a los precios del mercado desde Vancouver.
Para 2026, la estructura contractual es diferente. Un tercio de los volúmenes cuenta con un precio fijo de 225 dólares la tonelada, otro tercio está cubierto por un precio que oscila entre 205 y 250 dólares, mientras que el último tercio se vende a condiciones de mercado.
La identidad de los compradores involucrados en el acuerdo de 2027, así como los destinos precisos de los volúmenes contractuales, no se han especificado. Por lo tanto, esta información no permite, en este momento, atribuir esas 200,000 toneladas al mercado marroquí.