PLF 2027: el ejecutivo busca ampliar la exención del impuesto sobre la renta a salarios inferiores a 10.000 DH
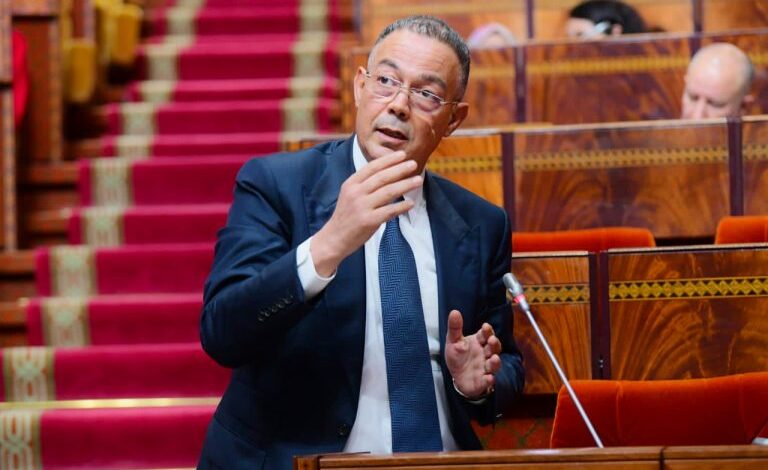
Presentada por Fouzi Lekjaa el 23 de octubre, la reforma fiscal contempla la exención del IR para los sueldos netos mensuales inferiores a 10.000 dirhams a partir de enero de 2027. Estimada en 5.500 millones de dirhams para su primer año, esta medida forma parte de una revisión gradual de la escala hasta 2031. Se trata de un alivio destinado al poder adquisitivo, cuyo impacto dependerá de la adopción definitiva del texto.
La señal es contundente, pero su costo no es menos significativo. En el marco del proyecto de ley de finanzas (PLF) 2027, el gobierno propone un nuevo alivio a la fiscalidad salarial: los ingresos netos mensuales inferiores a 10.000 dirhams estarían exentos del impuesto sobre la renta (IR) a partir del 1 de enero de 2027. Presentando las orientaciones presupuestarias ante las dos Cámaras del Parlamento, el ministro de Economía, Finanzas y Rendimiento Público, Fouzi Lekjaa, estimó que el 87 % de los trabajadores estarían así completamente exentos.
Detrás de este anuncio, el desafío es doble. Por un lado, se busca aumentar el ingreso disponible de los hogares y, por otro, revisar gradualmente la estructura de la imposición sobre el trabajo. Para el Ejecutivo, la reforma representa una palanca para apoyar el poder adquisitivo en un contexto donde el coste de la vida sigue siendo una preocupación central para las familias.
Un esfuerzo presupuestario de 5,5 mil millones de dirhams
El sistema propuesto prevé aumentar el umbral de la primera franja de ingresos netos imponibles exentos de 40.000 a 60.000 dirhams al año. Se acompaña de una reorganización de las franjas fiscales y una reducción progresiva de los tipos impositivos, con el objetivo de reducir el tipo marginal superior del 37 % al 30 % para 2031.
Según las estimaciones presentadas por el ministro, la mayoría de los trabajadores afectados podría beneficiarse de un aumento mensual de unos 500 dirhams desde 2027. El costo presupuestario de esta primera etapa se valora en 5.500 millones de dirhams.
Esta cifra refleja el esfuerzo realizado por las finanzas públicas. También ilustra el dilema al que se enfrenta el gobierno: aliviar la presión fiscal sobre los ingresos salariales sin comprometer el equilibrio presupuestario, en un contexto en el que las necesidades de financiación de las políticas públicas siguen siendo significativas.
Sin embargo, el beneficio efectivamente percibido variará según el ingreso imponible y la situación fiscal de cada contribuyente. Por lo tanto, el alivio anunciado no debe interpretarse como un aumento uniforme de 500 dirhams para todos los trabajadores.
Una reforma que se extenderá hasta 2031
El cambio no se limita al umbral de exención. El PLF prevé una transición gradual de los tramos entre 2027 y 2031, con una evolución de las franjas y tipos a lo largo de los ejercicios. Esta trayectoria tiene como objetivo modificar de manera duradera la distribución de la carga fiscal entre las categorías de ingresos.
El calendario previsto permite al Estado distribuir el esfuerzo presupuestario, pero también impone una lectura prudente de los beneficios anunciados a medio plazo. Las cifras esperadas en los próximos años dependen de la aplicación de las escalas sucesivas y las disposiciones que se adopten definitivamente.
Para las empresas, la reforma también implicará una adaptación de los sistemas de nómina y de las retenciones en la fuente. La publicación del texto definitivo y sus modalidades de aplicación será crucial para traducir el anuncio en cambios concretos en los recibos de nómina.
El poder adquisitivo a prueba de los resultados
La exención del IR constituye una herramienta directa de apoyo al ingreso disponible. Sin embargo, su efecto económico no puede valorarse de forma aislada. El beneficio fiscal real dependerá, en particular, de la evolución de los precios, de los gastos obligatorios de los hogares y de la dinámica de los salarios.
La medida también plantea una cuestión de equilibrio: ¿cómo conciliar la reducción de la imposición sobre el trabajo con la financiación de los servicios públicos y las inversiones necesarias para el crecimiento? El costo anunciado de 5.500 millones de dirhams en 2027 subraya la importancia de este dilema.
Para el gobierno, la reforma marca un paso en la reestructuración de la fiscalidad de los ingresos. Para los trabajadores, su relevancia se medirá en el monto efectivamente retenido cada mes. Entre la ambición social y la restricción presupuestaria, el calendario de aplicación y los efectos reales sobre el ingreso disponible serán los principales indicadores a tener en cuenta.