Descubierto desde el día 10 del mes: cuando la siguiente nómina ya financia el mes en curso.
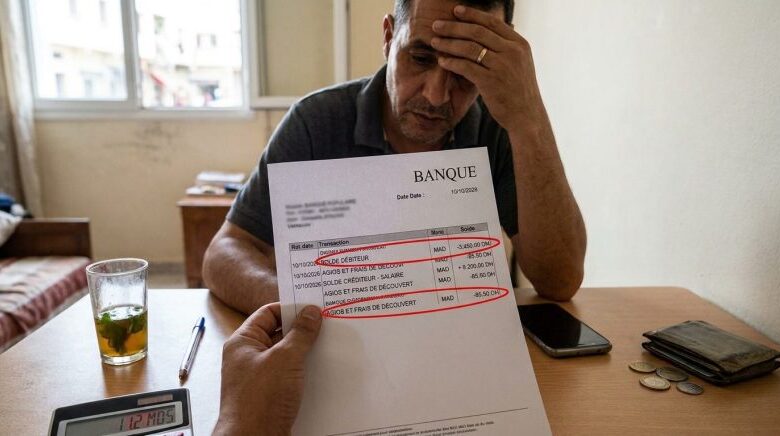
El descubierto bancario está destinado a absorber imprevistos. Para muchos asalariados, se ha convertido en un medio para llegar a final de mes.
Reiterado, este financiamiento de unos pocos días puede costar varios cientos de dirhams al año. El día 10 del mes y la cuenta ya está en números rojos. Para aguantar hasta el próximo salario, el trabajador puede recurrir, con autorización de su banco, a una reserva de liquidez que no es gratuita: el descubierto.
Esta facilidad responde a una necesidad real: absorber la discrepancia entre gastos que se extienden a lo largo del mes y un ingreso que se recibe una sola vez. El problema comienza cuando el descubierto se convierte en un componente regular del presupuesto. El salario siguiente sirve, en parte, para cubrir el déficit del mes anterior.
11.200 millones de dirhams en créditos de liquidez
La magnitud del fenómeno se refleja en las estadísticas monetarias. A finales de septiembre de 2026, el saldo de las cuentas deudoras y los créditos de liquidez otorgados a particulares y Marroquíes Residentes en el Extranjero alcanzaba los 11.200 millones de dirhams, frente a 9.500 millones un año antes. Esto representa un incremento del 17,9% en comparación interanual.
Este aumento es casi cuatro veces superior al del crédito inmobiliario, que se limitó a un 4,5% en un año, y considerablemente mayor al del crédito al consumo, que subió un 5,2%. Por lo tanto, la financiación de liquidez avanza más rápidamente que los créditos destinados a financiar una vivienda o una compra.
Un costo discreto, pero acumulativo
El costo del descubierto depende del monto utilizado, de su duración y de las condiciones estipuladas en el contrato bancario. Actualmente, la tasa máxima de intereses convencionales está fijada en un 13,21%. Este límite no significa que todos los bancos cobren esta tasa a todos sus clientes.
Consideremos un descubierto de 5.000 DH mantenido durante veinte días. Al tipo máximo, los intereses alcanzan aproximadamente 36 DH. Tomado de forma aislada, el monto parece modesto. Sin embargo, repetido cada mes, deja de serlo. Un descubierto de 5.000 DH durante veinte días representa casi 435 DH de intereses en un año, excluyendo posibles cargos adicionales previstos en el contrato.
El salario ya comprometido
Aquí es donde el mecanismo se vuelve restrictivo. Cuando el salario llega a una cuenta que ya está en descubierto por 3.000 o 5.000 DH, esta suma se absorbe de inmediato. Antes de pagar el alquiler, las cuotas o los gastos corrientes, el ingreso disponible del nuevo mes se ve reducido en esa cantidad.
Entonces, el descubierto ya no resuelve un simple problema de calendario. Revela un desbalance más duradero entre los gastos mensuales y el nivel de ingresos. La dificultad no es ya financiar una compra excepcional, sino cubrir cuatro semanas de vida con un salario del que ya se ha consumido una parte.
Las estadísticas públicas no permiten conocer cuántos hogares están regularmente en descubierto, ni cuántos días sus cuentas permanecen deudoras. Sin embargo, el aumento del 17,9% en el saldo de particulares y MRE demuestra que la liquidez se está convirtiendo en un recurso de financiación cada vez más solicitado.
Para aquellos que enfrentan esta situación, la conclusión es simple: el descubierto representa un adelanto sobre el salario. Y cuando se vuelve mensual, reduce el margen de maniobra del mes siguiente.