Cuentas corrientes, cuentas de ahorro: el verdadero coste del dinero que permanece inactivo
Mientras los bancos presentan resultados confortables y Bank Al-Maghrib ajusta sus instrumentos de política monetaria, una realidad más silenciosa se despliega en los extractos bancarios de los hogares. Cientos de miles de millones de dirhams siguen almacenados en cuentas corrientes no remuneradas o en productos de ahorro cuyo rendimiento apenas logra generar valor.
Para los ejecutivos, los profesionales liberales y parte de la clase media urbana, la seguridad absoluta de la cuenta corriente se asemeja cada vez más a un confort costoso. El dinero está disponible, es cierto. Pero no trabaja. Y, una vez descontada la inflación, puede incluso perder discretamente parte de su valor.
Billones que duermen
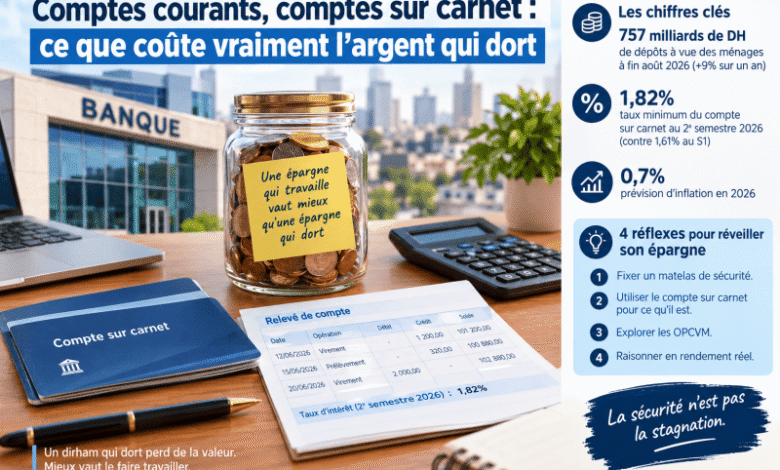
Las estadísticas monetarias de Bank Al-Maghrib lo confirman. El reflejo de liquidez permanece profundamente arraigado. A finales de agosto de 2026, los depósitos a la vista de los hogares en bancos ascendían a aproximadamente 757 mil millones de dirhams, un aumento del 9% en un año.
Estas sumas, inmediatamente disponibles, no son en principio remuneradas. Sin embargo, constituyen un recurso valioso para las entidades de crédito: un financiamiento estable y de bajo costo que alimenta su balance y respalda su actividad de distribución de créditos.
El paradoja está ahí. El ahorrador deja su dinero a disposición de su banco. El banco, a su vez, lo transforma en capacidad de financiamiento, márgenes de intermediación y, en última instancia, en productos bancarios netos. El cliente, por su parte, generalmente no percibe ningún interés.
La cuenta de ahorro, refugio poco remunerativo
La cuenta de ahorro sigue siendo el primer refugio cuando el ahorrador se aleja de la cuenta corriente. Pero su rendimiento oficial sigue siendo modesto. Para el segundo semestre de 2026, Bank Al-Maghrib ha fijado el tipo mínimo aplicable a las cuentas de ahorro en el 1,82%, frente al 1,61% del primer semestre.
Sobre 100.000 dirhams depositados durante un año, esto genera aproximadamente 1.200 dirhams netos. Un monto real, pero limitado en relación con los objetivos patrimoniales de un hogar: constitución de un ahorro para vivienda, financiamiento de estudios, preparación para la jubilación o protección frente a imprevistos laborales.
La inflación, por su parte, permanece contenida. Las previsiones apuntan a alrededor del 0,7% para 2026, después de un contexto de precios aún sensible en ciertos gastos obligatorios. Después de impuestos e inflación, el rendimiento real de la cuenta de ahorro puede, por lo tanto, seguir siendo ligeramente positivo en una media nacional. Sin embargo, es crucial que la inflación realmente experimentada por el hogar no supere este umbral.
Porque la media oculta las situaciones individuales. Un hogar enfrentado a un aumento del alquiler, gastos de salud, escolaridad o transporte no vive con la inflación agregada publicada por el Instituto Nacional de Estadística. Vive con su propia inflación.
La tasa invisible de la liquidez
Tomemos un ejemplo simple. Un ejecutivo tiene 200.000 dirhams en su cuenta corriente, más allá de cualquier reserva de precaución razonable. Cada año, esta suma no produce nada.
La cuenta corriente tiene una función: la de pagar, cobrar, liquidar gastos diarios. No está destinada a convertirse en la caja fuerte por defecto de un patrimonio. Cuando la liquidez excede durablemente las necesidades operativas, deja de ser prudencia para convertirse en inercia.
La debilidad de la remuneración del ahorro líquido no es una fatalidad técnica. También se basa en un hábito, el de considerar la cuenta corriente como una inversión, cuando en realidad no lo es.
Los bancos tienen poco interés en empujar a sus clientes sistemáticamente hacia una reubicación. Los depósitos a la vista económicos mejoran sus condiciones de financiamiento. Por lo tanto, la cuestión para el ahorrador no es salir bruscamente de la liquidez. Se trata de jerarquizarla. Una parte debe seguir disponible de inmediato. El excedente puede, sin embargo, orientarse hacia soluciones más adecuadas a su horizonte y a su tolerancia al riesgo.
Cuatro reflexos para despertar su ahorro
. Establecer un colchón de seguridad.
. Utilizar la cuenta de ahorro para lo que es.
. Explorar los fondos de inversión.
. Razonar en rendimiento real.
El mensaje esencial se resume en una frase, la seguridad no es estancamiento. Mantener liquidez es una decisión de gestión. Dejar dormir cantidades importantes en una cuenta no remunerada, año tras año, es a menudo una falta de decisión.
El desafío es no solo animar a los hogares a ahorrar, sino también enseñarles a distinguir entre el dinero destinado a ser gastado, el dinero destinado a la seguridad y el dinero destinado a trabajar. Porque un dirham inactivo no permanece neutral. Pierde, lenta pero seguramente, parte de su poder adquisitivo.
el Decrypteur