Depósitos bancarios: detrás de los 39 mil millones de garantía, la cuestión de su protección
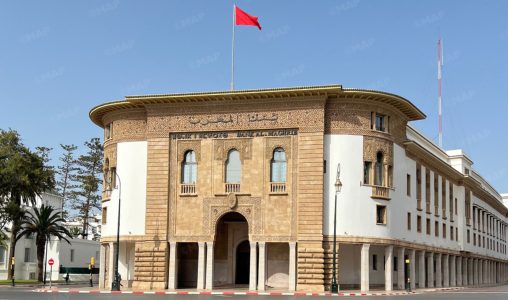
El Fondo Colectivo de Garantía de Depósitos muestra una base financiera solidificada. Sin embargo, para los clientes de los bancos, el tema es otro. ¿Qué parte de su dinero estaría protegida y cómo podrían recuperarla? Bank Al-Maghrib está trabajando precisamente en la modernización del marco de resolución.
El dinero reservado para comprar un apartamento, financiar los estudios de un hijo o simplemente llegar a fin de mes… En un extracto bancario, todas las líneas parecen similares. Sin embargo, para los hogares, estas sumas representan una seguridad vital. Es a esta escala que deben leerse las cifras del Fondo Colectivo de Garantía de Depósitos. A finales de 2025, su patrimonio neto y asimilados alcanzarán los 39 mil millones de dirhams, lo que supone un aumento del 8,1%. Este colchón representa más del 3% de los depósitos elegibles, con una indemnización limitada a 80.000 dirhams por depositante.
Esta cantidad tranquiliza, pero no indica si los recursos del fondo serían suficientes en caso de un shock sistémico. En este sentido, un proyecto merece más atención. Bank Al-Maghrib menciona en su informe de supervisión bancaria de 2025 algunos trabajos acompañados por el BERD sobre la revisión del límite de indemnización y el dimensionamiento del fondo. Se trata de trabajos preparatorios, no del anuncio de una nueva garantía ya aplicable.
Muchos pequeños depositantes
Los datos de la SGFG dibujan dos realidades. Entre los particulares, el 92% de los depositantes tiene menos de 80.000 dirhams y solo posee el 14% de los depósitos elegibles. Por el contrario, el 4% tiene más de 200.000 dirhams y concentra el 71% de las sumas.
Esta gran diferencia ilustra el complejo dilema al que se enfrenta el regulador. ¿Debería priorizar la protección social del mayor número de usuarios o asegurar la cobertura de la masa de capitales para preservar la estabilidad financiera? Elevar el límite de indemnización requiere definir el punto de equilibrio de esta cobertura mientras se identifican las contribuciones bancarias necesarias para financiarla.
El efectivo sigue siendo predominante
Esta modernización del marco de resolución se produce en un escenario monetario donde el uso de efectivo sigue siendo predominante. Los retiros de efectivo representaron aún el 85% de las operaciones con tarjeta bancaria en 2025.
Sería abusivo ver en esto, por sí solo, una señal de desconfianza hacia los bancos. Sin embargo, este peso del retiro invita a cuestionarse: ¿qué saben los clientes sobre lo que protege el dinero que dejan en sus cuentas?
La lección de las quiebras estadounidenses
A nivel internacional, la quiebra de Silicon Valley Bank, en marzo de 2023, recordó cuán importante puede ser la composición de los depósitos. Aproximadamente el 90% de los depósitos de este banco estadounidense no estaban asegurados. En menos de veinticuatro horas, los clientes habían retirado o intentado retirar casi todos los depósitos, según la FDIC.
Este precedente otorga otro significado al proyecto informático descrito por la SGFG: identificar a los beneficiarios, calcular sus derechos y preparar los pagos no es un simple ejercicio administrativo.
Preparar sin sonar la alarma
Marruecos también ha probado su capacidad para gestionar una crisis transfronteriza durante una simulación realizada en febrero de 2025 con varias autoridades de la región. En su informe, Bank Al-Maghrib presenta, al mismo tiempo, una reforma del tratamiento de las dificultades bancarias, que busca preservar los servicios esenciales y limitar el uso de fondos públicos.
Estos preparativos no constituyen un diagnóstico de fragilidad. Los ratios promedio de solvencia y liquidez de los bancos convencionales permanecieron, a finales de 2025, por encima de los mínimos regulatorios. Sin embargo, abren un tema que concierne a cada usuario. Más allá del monto acumulado por el fondo, ¿qué protección estará efectivamente accesible para ellos el día que lo necesiten?