OCP mantiene su calificación BBB- a pesar del aumento de los precios del azufre y apuesta por una recuperación de los márgenes en 2027.
Confirmada el 20 de noviembre, la calificación BBB- del grupo OCP, con una perspectiva estable, refleja la resiliencia de su perfil crediticio en un contexto marcado por el aumento excepcional del costo del azufre. Para mantener su equilibrio financiero, el gigante marroquí de los fosfatos prioriza la liquidez y adopta un enfoque más selectivo en sus inversiones.
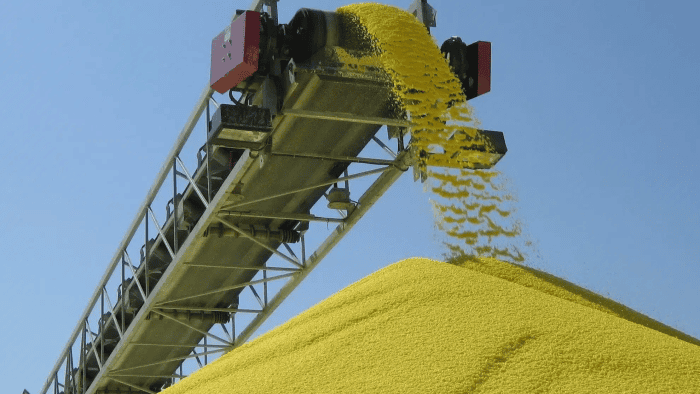
El año 2026 ha sido particularmente exigente para los productores de fertilizantes fosfatados. Las interrupciones en el suministro de azufre, en el contexto del conflicto en Oriente Medio, han provocado un aumento vertiginoso de los precios de este insumo estratégico, que superaron los 1,050 dólares por tonelada durante el verano. Para ponerlo en perspectiva, los precios promedio fluctuaron entre 100 y 300 dólares por tonelada en 2023 y 2024.
Este aumento tiene un impacto directo sobre los costos de producción del sector. El azufre es, de hecho, indispensable para la fabricación de ácido sulfúrico, que a su vez se utiliza en la producción de ácido fosfórico, un componente esencial de los fertilizantes fosfatados.
La creciente cotización de este insumo encarece, por tanto, la factura industrial de los productores. Sin embargo, su capacidad para trasladar este aumento a los precios de venta sigue estando limitada por el poder adquisitivo de los agricultores. Ante fertilizantes más caros, algunos agricultores pueden posponer sus compras o reducir los volúmenes solicitados, lo que intensifica la presión sobre los mercados.
Una calificación BBB- que preserva el estatus de Investment Grade
El mantenimiento de la calificación BBB-, acompañado de una perspectiva estable, permite a OCP conservar su estatus Investment Grade. Esta clasificación es un indicador importante para los inversores en bonos, ya que sitúa al grupo en una categoría de riesgo crediticio compatible con los criterios de inversión de muchos actores institucionales.
Este estatus es especialmente relevante para un grupo comprometido con programas industriales a largo plazo, cuyo financiamiento se basa, entre otros factores, en su capacidad para acceder a los mercados de capital en condiciones favorables.
OCP prioriza la liquidez frente a la presión sobre los márgenes
En este contexto de altos costos, OCP tiene la intención de reforzar el control de sus equilibrios financieros. El grupo prioriza la conservación de su liquidez y una selección más rigurosa de sus gastos, en un entorno donde la rentabilidad de sus actividades sigue afectada por el encarecimiento de las materias primas.
La margen operativa ajustada antes de intereses, impuestos y amortizaciones (EBITDA) se estima en alrededor del 15 % para el ejercicio 2026. Este nivel refleja las tensiones que actualmente pesan sobre los costos de producción y los márgenes del grupo.
Se prevé una recuperación de los márgenes para 2027
Sin embargo, las perspectivas son más favorables a mediano plazo. Según el escenario adoptado por la agencia de calificación, el margen EBITDA ajustado de OCP podría recuperar entre el 23 % y el 25 % en 2027, siempre que haya una mejora en las condiciones del mercado.
La evolución del precio del azufre será uno de los principales factores que influirán en esta recuperación potencial. Un alivio sostenido en los precios permitiría reducir los costos de producción y revitalizar los márgenes. La reactivación de los pedidos de los clientes representaría otro factor determinante, contribuyendo a respaldar los volúmenes comercializados.
Para OCP, el desafío ahora es atravesar este período de tensiones sin comprometer sus equilibrios financieros ni el avance de sus proyectos industriales. La evolución del costo de los insumos, la dinámica de la demanda agrícola y las condiciones de financiamiento determinarán, así, la capacidad del grupo para materializar la recuperación esperada en 2027.