Mercado de capitales: 1.200 mil millones de dirhams en ahorros, el desafío de las PME.
Morocco cuenta con un ahorro financiero que está cambiando de escala. A finales de 2025, el patrimonio financiero de los hogares alcanzó los 1.192 mil millones de dirhams. El reto ahora consiste en conectar mejor esta masa de capitales con las empresas que invierten, innovan y buscan crecer. Este es precisamente el proyecto que ha iniciado la AMMC en colaboración con la CGEM.
En los números del mercado marroquí de capitales se observa un paradoja que merece atención. El dinero está presente. Los inversores están aquí. Los instrumentos se diversifican. Pero el acceso de las PYME a estos recursos aún es limitado.
A finales de 2025, el patrimonio financiero de los hogares marroquíes ascendía a 1.192 mil millones de dirhams, de los cuales 935 mil millones estaban en forma de depósitos bancarios y 114 mil millones invertidos en valores mobiliarios. A este ahorro se suman más de 600 mil millones de dirhams en activos mobiliarios poseídos por compañías de seguros y sistemas de pensiones. La base de inversores también se está ampliando: el número de cuentas de valores superó las 430,000 en el primer trimestre de 2026, cerca de tres veces su nivel en 2020.
Por lo tanto, el potencial es considerable. Solo falta organizar su circulación hacia la economía productiva.
Un mercado que ha cambiado de dimensión
El mercado de capitales marroquí ya no es solo un mercado bursátil. Se ha transformado gradualmente en una plataforma de financiamiento mucho más amplia.
La capitalización de la Bolsa de Casablanca alcanzó los « 1.040,7 mil millones de dirhams en 2025 », mientras que la deuda privada se estableció en « 331,8 mil millones ». Los fondos de inversión (OPCVM) representaban, por sí solos, « 785,1 mil millones de dirhams en activos netos », a los que se sumaban 134 mil millones para los fondos de inversión en inmuebles (OPCI).
Esta profundidad constituye una ventaja. Pero plantea una nueva pregunta: ¿cómo hacer que más PYME puedan acceder a esta potencia financiera?
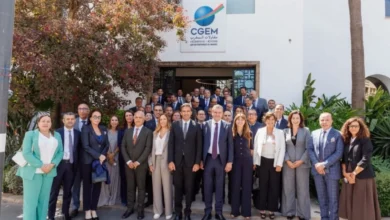
Este es el sentido de la reunión organizada el 28 de septiembre en Casablanca por la AMMC y la CGEM bajo el tema « Mercado de capitales y financiamiento de la PYME ». El mensaje de Tarik Senhaji, presidente de la AMMC, es claro: el mercado ha ganado en profundidad, ahora debe ganar en proximidad.
Cambiar de lógica
El cambio no consiste únicamente en multiplicar los productos financieros. Se trata sobre todo de partir de las necesidades de la empresa.
Una PYME industrial que desee construir una nueva unidad, una empresa exportadora que necesite financiar su desarrollo o una sociedad tecnológica que busque acelerar su crecimiento no tienen las mismas necesidades ni el mismo nivel de madurez financiera.
Para la AMMC, los actores del mercado deben intervenir más a nivel inicial, entender las trayectorias de las empresas y construir soluciones en torno a los proyectos a financiar. Una evolución importante: pasar de una lógica donde la empresa busca el instrumento financiero disponible a una lógica donde el financiamiento se construye a partir de sus necesidades.
El tema es aún más estratégico ya que las PYME no solo carecen de capital. También deben prepararse para recibirlo.
La PYME también debe cambiar de escala
Acceder al mercado impone exigencias. Gobernanza, transparencia, calidad de la información financiera, estructuración de la gestión: una empresa no puede entrar en el universo de los mercados de capitales sin haber fortalecido sus fundamentos.
La CGEM insiste en esta preparación. Una salida a bolsa, por ejemplo, no se decide en el último momento. Se construye varios años antes, con un trabajo sobre la gobernanza, la gestión y la fiabilidad de la información financiera.
El reto es, por tanto, doble: hacer el mercado más accesible para las PYME, pero también hacer que más PYME sean compatibles con las exigencias del mercado.
La AMMC prevé fomentar mecanismos que permitan agrupar las necesidades de financiamiento de las PYME para constituir carteras diversificadas y más atractivas para los inversores. Este enfoque ya figura en su plan estratégico 2024-2028.
Del ahorro al financiamiento productivo
El verdadero desafío, al final, va más allá de la bolsa. Se refiere a la capacidad del sistema financiero marroquí para transformar un ahorro abundante en capital productivo.
Para los hogares y los inversores institucionales, esto significa más posibilidades de financiar indirectamente las empresas. Para las PYME, puede abrir una alternativa o un complemento al crédito bancario tradicional. Para la economía marroquí, el objetivo es alinear los recursos a largo plazo con las necesidades a largo plazo: inversión industrial, innovación, exportación, digitalización o expansión internacional.
Morocco ahora cuenta con un mercado de capitales que ha alcanzado una masa crítica. El siguiente paso será más exigente: hacer que esta profundidad financiera se traduzca en más empresas capaces de crecer gracias al mercado.
Por lo tanto, los 1.200 mil millones de dirhams de ahorro de los hogares no son solo un número. Plantean una pregunta sobre la transformación económica: ¿cómo hacer que más de este ahorro pase del patrimonio al financiamiento del crecimiento?