La inflación se está desacelerando. No así la factura del pasado.
Dos semanas después de la última reunión de política monetaria de Bank Al-Maghrib, una cifra sigue llamando la atención: 0,7%. Esta es la previsión de inflación para 2026. Después del impacto de los últimos años, esta cifra puede resultar tranquilizadora. Sin embargo, no dice mucho sobre el precio que las familias todavía están pagando hoy en día.
La confusión es típica. Cuando la inflación se desacelera, los precios no regresan a niveles anteriores. Generalmente, continúan aumentando, pero a un ritmo más lento.
Tomemos un producto que se vendía por 100 dirhams antes del shock inflacionario. Si pasa a costar 110 dirhams, y luego se mantiene alrededor de este nivel, la inflación puede llegar a ser casi nula. El precio, por su parte, permanece un 10% por encima de su nivel inicial. Para un economista, el aumento de precios se ha detenido. Para el consumidor, el gasto de 110 dirhams sigue siendo muy real.
Esta es una diferencia esencial para entender la percepción de los hogares.
El consumo promedio no se asemeja a todos los cestos de la compra
La inflación publicada es un promedio. Agrupa cientos de precios y ofrece una medida útil de la evolución general del costo de la vida. Pero ningún hogar consume exactamente el cesto promedio considerado por los estadistas.
Los efectos son particularmente visibles en el ámbito alimentario. Algunos productos han experimentado disminuciones tras los aumentos desmesurados de años anteriores. El aceite de oliva es un ejemplo de ello. Su precio se disparó antes de caer nuevamente. Estos movimientos pueden contribuir a moderar la inflación general, sin embargo, no eliminan los aumentos de precios que ya están integrados en los gastos diarios.
Esa es toda la diferencia entre una disminución de la inflación y una disminución de los precios.
La primera significa que el aumento se desacelera. La segunda significa que el nivel de precios retrocede. Ambos fenómenos no tienen las mismas consecuencias en el presupuesto de un hogar.
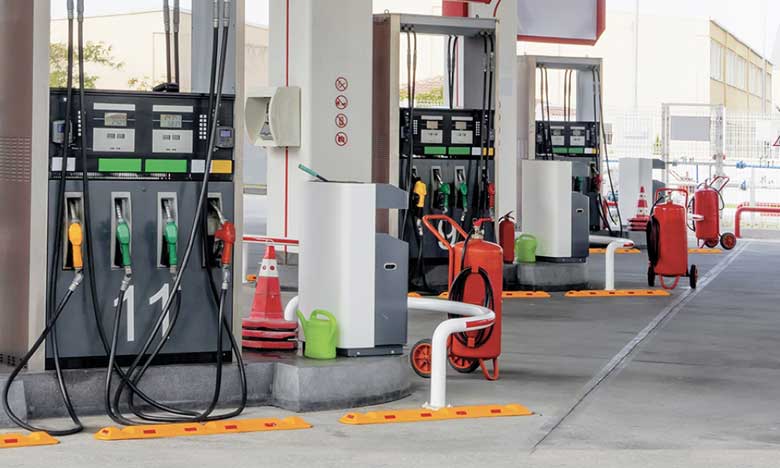
El combustible permite comprender esta mecánica de manera muy concreta. Incluso cuando su precio deja de aumentar rápidamente, el nivel al que se ha asentado sigue pesando sobre los automovilistas, especialmente aquellos que recorren muchos kilómetros. Un gasto que se ha vuelto estructuralmente más alto termina modificando las decisiones: menos desplazamientos, mayor uso del transporte público cuando está disponible o reducción de otros gastos.
Por lo tanto, la desaceleración de la inflación no hace desaparecer la factura acumulada durante los años anteriores.
La trayectoria prevista por Bank Al-Maghrib invita, además, a mirar más allá de 2026.
Se espera que la inflación general se mantenga muy moderada este año, pero la inflación subyacente, que excluye los productos de precios volátiles, debería evolucionar de manera diferente. Tras una previsión de -0,2% en 2026, se elevaría a 2,2% en 2027.
En otras palabras, la calma actual no debe ser interpretada como la instalación duradera de un entorno de precios casi inmóviles. Una parte de la debilidad actual se debe a factores que no están llamados a repetirse indefinidamente.
Durante el anterior episodio inflacionario, el desafío era prevenir que los precios se dispararan. Hoy en día, cuando esta presión se ha atenuado notablemente, la cuestión pasa a ser la transmisión de esta estabilidad al nivel de vida.
La calma no es suficiente para restaurar el poder adquisitivo
Es aquí donde la cifra de 0,7% encuentra su verdadera limitación.
Una inflación baja protege el poder adquisitivo futuro. Evita que una parte creciente del ingreso sea absorbida por el aumento de precios. Pero no restituye automáticamente el poder adquisitivo perdido cuando los precios aumentaron más rápido que los ingresos.
Para que el nivel de vida progrese realmente, se necesita un segundo movimiento, que los ingresos aumenten más rápido que los gastos. Esto se relaciona con los salarios, el empleo, pero también con la productividad. Una economía puede mejorar de manera sostenible el ingreso disponible de los hogares si logra producir más valor con los mismos recursos y distribuir una parte de ello en forma de ingresos.
La decisión de Bank Al-Maghrib de mantener su tasa de interés en 2,25% también refleja un cambio de prioridades. Con una inflación ahora contenida, la política monetaria tiene más espacio para apoyar la actividad, mientras se mantiene atenta al retorno gradual de las tensiones subyacentes.
El próximo paso, entonces, es menos espectacular que la lucha contra un aumento de precios, pero probablemente más determinante para los hogares.
Lograr que la inflación pase de 0,7% a un nivel controlado de manera duradera es una condición para la estabilidad. Hacer que esta estabilidad se traduzca en más ingreso disponible es otra.
Es entre estos dos pasos —los precios por un lado y los ingresos por el otro— donde se juega ahora una gran parte de la cuestión del poder adquisitivo.