PLF 2027: el ejecutivo busca ampliar la exención del impuesto sobre la renta a los salarios inferiores a 10.000 DH.
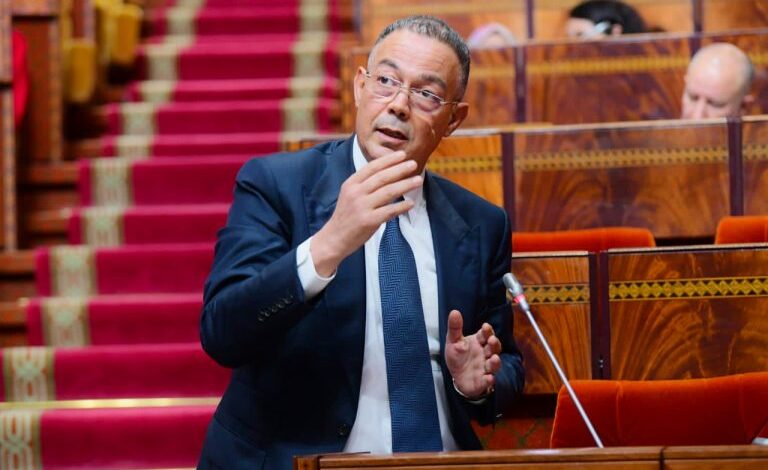
Presentada por Fouzi Lekjaa el 23 de octubre, la reforma fiscal prevé eximir del impuesto sobre la renta (IR) los salarios netos mensuales inferiores a 10,000 dirhams a partir de enero de 2027. Se estima que esta medida costará 5.5 mil millones de dirhams en su primer año y está diseñada como parte de una reestructuración gradual de la escala impositiva que se extenderá hasta 2031. Se trata de un alivio destinado a mejorar el poder adquisitivo, cuya efectividad dependerá de la adopción definitiva del texto.
La señal es clara, pero su costo no es menos significativo. En el marco del proyecto de ley de finanzas (PLF) 2027, el gobierno propone un nuevo alivio de la carga fiscal sobre los salarios: las remuneraciones netas mensuales inferiores a 10,000 dirhams estarían exentas del impuesto sobre la renta a partir del 1 de enero de 2027. Presentando las orientaciones presupuestarias ante las dos Cámaras del Parlamento, el ministro de Economía, Finanzas y Rendimiento Público, Fouzi Lekjaa, estimó que el 87% de los trabajadores se beneficiaría de esta exención total.
Detrás de este anuncio, el desafío es doble. Por un lado, se busca incrementar el ingreso disponible de los hogares y, por otro, reconsiderar gradualmente la estructura de impuestos sobre los ingresos del trabajo. Para el ejecutivo, la reforma se presenta como un palanca para apoyar el poder adquisitivo en un contexto donde el costo de vida sigue siendo una preocupación central para las familias.
Un esfuerzo presupuestario de 5.5 mil millones de dirhams
El dispositivo propuesto prevé elevar de 40,000 a 60,000 dirhams al año el umbral de la primera fracción de ingresos netos imponibles exentos. Esto irá acompañado de una reorganización de los tramos fiscales y una reducción progresiva de las tasas, con el objetivo de reducir la tasa marginal superior del 37% al 30% para el año 2031.
Según las estimaciones presentadas por el ministro, la mayoría de los trabajadores afectados podría beneficiarse de un incremento mensual de aproximadamente 500 dirhams a partir de 2027. El costo presupuestario de esta primera etapa se evalúa en 5.5 mil millones de dirhams.
Esta cantidad refleja el esfuerzo realizado por las finanzas públicas y también ilustra la disyuntiva a la que se enfrenta el gobierno: aliviar la presión fiscal sobre los salarios sin comprometer el equilibrio presupuestario en un momento en que las necesidades de financiamiento para políticas públicas siguen siendo significativas.
No obstante, el beneficio que se perciba variará según el ingreso imponible y la situación fiscal de cada contribuyente. Por lo tanto, el alivio anunciado no debe interpretarse como un aumento uniforme de 500 dirhams para todos los trabajadores.
Una reforma que se extenderá hasta 2031
El cambio no se limita al umbral de exención. El PLF prevé una transición gradual de las escalas entre 2027 y 2031, con una evolución de los tramos y las tasas a lo largo de los años. Esta trayectoria tiene como objetivo modificar de manera sostenible la distribución de la carga fiscal entre las diferentes categorías de ingresos.
El calendario establecido permite al Estado distribuir el esfuerzo presupuestario, pero también exige una interpretación cautelosa de los beneficios anunciados a medio plazo. Las cantidades esperadas en los próximos años dependerán de la aplicación de las escalas sucesivas y de las disposiciones que se adopten definitivamente.
Para las empresas, la reforma implicará también una adaptación de los sistemas de nómina y de las retenciones en origen. La publicación del texto definitivo y sus modalidades de aplicación será decisiva para traducir este anuncio en cambios concretos en los recibos de salario.
El poder adquisitivo a prueba de resultados
La exoneración del IR es una herramienta directa para aumentar el ingreso disponible. Sin embargo, su efecto económico no puede ser evaluado de manera aislada. El verdadero beneficio fiscal dependerá, entre otros factores, de la evolución de los precios, de los gastos fijos de los hogares y de la dinámica de las remuneraciones.
La medida también plantea una cuestión de equilibrio: ¿cómo conciliar la reducción de la imposición del trabajo con la financiación de los servicios públicos y las inversiones necesarias para el crecimiento? El costo anunciado de 5.5 mil millones de dirhams en 2027 subraya la importancia de esta disyuntiva.
Para el gobierno, la reforma representa un avance en la reestructuración de la fiscalidad sobre los ingresos. Para los trabajadores, su relevancia se medirá en el monto que efectivamente se conserve cada mes. Entre la ambición social y la restricción presupuestaria, el calendario de aplicación y los efectos reales sobre el ingreso disponible serán los principales indicadores a seguir.