Cuentas corrientes, cuentas de ahorro: el verdadero costo del dinero que permanece inactivo.
Mientras los bancos presentan resultados confortables y Bank Al-Maghrib ajusta sus instrumentos de política monetaria, otra realidad, más silenciosa, se desarrolla en los extractos bancarios de los hogares. Cientos de miles de millones de dirhams continúan alojándose en cuentas corrientes no remuneradas o en instrumentos de ahorro cuyo rendimiento cuesta generar valor.
Para los ejecutivos, las profesiones liberales y una parte de la clase media urbana, la seguridad absoluta de la cuenta corriente se asemeja cada vez más a un confort costoso. El dinero está disponible, ciertamente. Pero no trabaja. Y, una vez considerada la inflación, incluso puede perder discretamente parte de su sustancia.
Millones que duermen
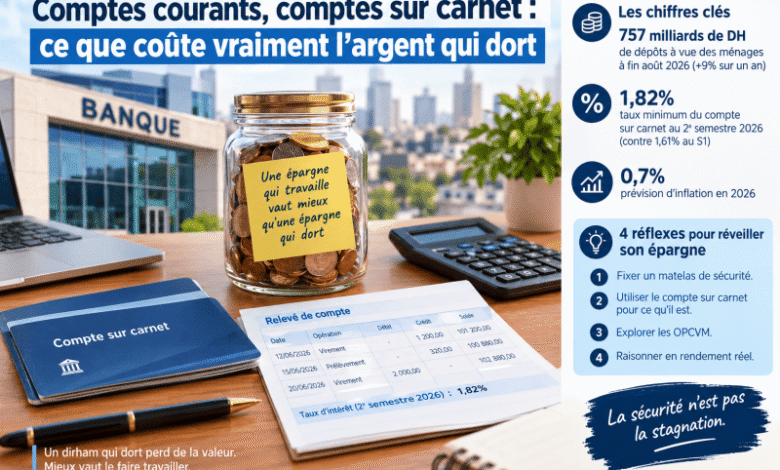
Las estadísticas monetarias de Bank Al-Maghrib lo confirman. El reflejo de la liquidez permanece profundamente arraigado. A finales de agosto de 2026, los depósitos a la vista de los hogares en los bancos ascendían a aproximadamente 757 mil millones de dirhams, un aumento del 9% en un año.
Estas sumas, disponibles inmediatamente, no se remuneran en principio. Sin embargo, constituyen un recurso valioso para las entidades de crédito, un financiamiento estable y de bajo costo que alimenta su balance y respalda su actividad de distribución de créditos.
Aquí está el paradoja. El ahorrador deja su dinero a disposición de su banco. El banco, a su vez, lo transforma en capacidad de financiamiento, en márgenes de intermediación y, en última instancia, en productos netos bancarios. El cliente, por su parte, generalmente no percibe ningún interés.
La cuenta de ahorros, refugio poco remunerador
La cuenta de ahorros sigue siendo el primer refugio cuando el ahorrador abandona la cuenta corriente. Pero su rendimiento oficial sigue siendo modesto. Para el segundo semestre de 2026, Bank Al-Maghrib ha fijado la tasa mínima aplicable a las cuentas de ahorros en 1,82%, frente al 1,61% del primer semestre.
Sobre 100.000 dirhams depositados durante un año, esto genera aproximadamente 1.200 dirhams netos. Una cantidad real, pero limitada en comparación con los objetivos patrimoniales de un hogar: constitución de un aporte inmobiliario, financiamiento de estudios, preparación para la jubilación o protección contra altibajos profesionales.
La inflación, por su parte, sigue contenida. Las proyecciones hablan de aproximadamente 0,7% para 2026, después de un contexto de precios aún sensible en algunos gastos obligatorios. Después de impuestos e inflación, el rendimiento real de la cuenta de ahorros puede, por lo tanto, mantenerse ligeramente positivo en una media nacional. Aún así, debe asegurarse de que la inflación efectivamente enfrentada por el hogar no supere ese umbral.
Porque la media oculta las situaciones individuales. Un hogar enfrentado a un aumento del alquiler, gastos de salud, escolaridad o transporte no vive con la inflación agregada publicada por el Instituto Nacional de Estadística. Vive con su propia inflación.
El impuesto invisible de la liquidez
Tomemos un ejemplo simple. Un ejecutivo tiene 200.000 dirhams en su cuenta corriente, más allá de cualquier reserva de precaución razonable. Cada año, esta suma no produce nada.
La cuenta corriente tiene una función, la de pagar, cobrar, y cubrir los gastos diarios. No está destinada a convertirse en la caja fuerte por defecto de un patrimonio. Cuando la liquidez excede duraderamente las necesidades operativas, deja de ser prudencia para convertirse en inercia.
La debilidad de la remuneración del ahorro líquido no es una fatalidad técnica. También se basa en un hábito, el de considerar la cuenta corriente como una inversión, cuando en realidad no lo es.
Los bancos, por su parte, tienen poco interés en empujar sistemáticamente a sus clientes hacia una reasignación. Los depósitos a la vista baratos mejoran sus condiciones de financiamiento. Para el ahorrador, la cuestión no es salir bruscamente de la liquidez. Se trata de jerarquizarla. Una parte debe permanecer inmediatamente disponible. El excedente puede, por su parte, orientarse hacia soluciones mejor adaptadas a su horizonte y a su apetito por el riesgo.
Cuatro reflexiones para despertar su ahorro
. Establecer un colchón de seguridad.
. Utilizar la cuenta de ahorros para lo que es.
. Explorar los fondos de inversión colectiva (OPCVM).
. Razonar en rendimiento real.
El mensaje esencial se resume en una frase: la seguridad no es la stagnación. Mantener liquidez es una decisión de gestión. Dejar que sumas importantes duerman en una cuenta no remunerada, año tras año, es a menudo una ausencia de decisión.
El desafío no solo es fomentar que los hogares ahorren, sino también enseñarles a distinguir entre el dinero destinado a ser gastado, el dinero destinado a asegurar y el dinero destinado a trabajar. Porque un dirham inmóvil no permanece neutro. Pierde, lenta pero seguramente, una parte de su poder de compra.
El Decrypteur