OCP: Marruecos diversifica sus compras de azufre
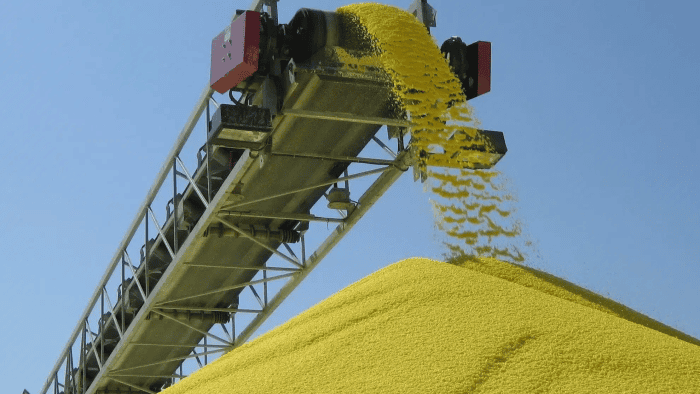
Ante la disminución de las entregas de azufre provenientes de los Emiratos Árabes Unidos y las perturbaciones en el mercado global, Marruecos ha diversificado sus fuentes de aprovisionamiento, dirigiéndose en particular hacia Rusia, Georgia, Estados Unidos y Canadá. Según la empresa de análisis marítimo Kpler, en una nota publicada el lunes 26 de octubre de 2026, estas compras alternativas han permitido compensar parte del déficit y preservar la actividad de la industria fosfateada marroquí, a pesar de una oferta mundial bajo presión.
Marruecos se dirige a nuevos proveedores
Dos cargamentos de azufre fueron embarcados en octubre en el puerto ruso de Oust-Louga, ubicado en el golfo de Finlandia, y se espera que su llegada a Jorf Lasfar, en la costa atlántica de Marruecos, ocurra antes de fin de mes.
Estos envíos se producen en un contexto de recuperación de las exportaciones rusas de azufre, después de su interrupción en julio. Según los datos citados por Kpler, los volúmenes exportados por Rusia se elevaron a 115,000 toneladas en septiembre, después de haber caído a cero dos meses antes.
Para Marruecos, esta diversificación de proveedores responde a un desafío estratégico. El azufre es una materia prima esencial para la producción de fertilizantes fosfatados y constituye un eslabón determinante en la cadena industrial del grupo OCP, uno de los principales compradores mundiales de este recurso.
La combustión del azufre permite producir ácido sulfúrico, utilizado en el tratamiento de la roca fosfatada, que luego se transforma en ácido fosfórico, indispensable para la fabricación de varias categorías de fertilizantes. El complejo de Jorf Lasfar ocupa un lugar central en esta cadena de transformación y en las exportaciones del grupo marroquí.
Las entregas emiratíes se contraen
Los Emiratos Árabes Unidos han sido hasta ahora una fuente importante de aprovisionamiento para el mercado marroquí. Sin embargo, sus envíos al reino casi cesaron entre mayo y junio de 2026, según los datos marítimos analizados por Kpler. Las entregas se reanudaron en julio, sin retomar de inmediato su ritmo anterior.
Rusia, Georgia, Estados Unidos y Canadá han contribuido a compensar parte de esta escasez. Estos aprovisionamientos alternativos han permitido mantener alimentadas las instalaciones industriales marroquíes, incluso si los volúmenes disponibles han permanecido por debajo de los observados antes de las perturbaciones en el mercado global.
Las dificultades no se limitan a las relaciones comerciales entre Marruecos y los Emiratos. Rusia ha prorrogado hasta el 31 de diciembre de 2026 sus restricciones sobre las exportaciones de azufre líquido, en forma de gránulos o en trozos, con algunas excepciones, especialmente para los miembros de la Unión Económica Euroasiática. Kazajistán también suspendió sus ventas al extranjero a partir del 27 de junio, excepto los envíos a estaciones rusas. Por su parte, India había interrumpido sus exportaciones entre mayo y julio.
En este contexto, la multiplicación de las fuentes de aprovisionamiento permite a Marruecos repartir los riesgos entre varios productores. Sin embargo, no elimina las restricciones relacionadas con las limitaciones comerciales, las dificultades logísticas y la disponibilidad de volúmenes exportables.
El estrecho de Ormuz, en el centro de las tensiones en el mercado global
El estrecho de Ormuz se ha convertido en uno de los principales puntos de bloqueo del comercio internacional de azufre. Entre marzo y septiembre, los cargamentos que utilizaron este paso estratégico representaron aproximadamente el 55 % de su ritmo anterior al conflicto, según Kpler.
La media móvil de tres meses de los volúmenes transportados cayó a 541,000 toneladas, en comparación con 1.35 millones de toneladas en febrero. Esta contracción ha reducido drásticamente la disponibilidad de azufre proveniente del Golfo, una región que representaba casi la mitad del comercio mundial de esta materia prima antes de las perturbaciones.
Sin embargo, Kpler ha señalado un aumento puntual de 517,000 toneladas de los pasajes entre mayo y junio. Este rebote se explicaría por la evacuación de barcos que ya estaban cargados y estacionados desde marzo. La frecuencia de los pasajes superó entonces en un 30 % su nivel anterior, mientras que los terminales del Golfo carecían de barcos disponibles para realizar nuevos cargamentos.
En mayo, hasta 26 barcos cargados esperaban su salida, mientras que la región ya no contaba con graneleros que llegaran en ballast, es decir, sin carga, para asegurar nuevas operaciones. Posteriormente, se formó otro embotellamiento entre julio y agosto, luego de la resolución de la primera fila de espera.
La escasez de barcos disponibles ha limitado así los envíos, incluso cuando el azufre podía ser cargado. En total, los puertos del Golfo han perdido aproximadamente un tercio de sus volúmenes de exportación. Esta contracción de la oferta ha contribuido a un aumento de los precios del azufre de aproximadamente un 75 %, según el análisis de Kpler.
OCP adapta su producción para preservar sus exportaciones
Ante la reducción de los aprovisionamientos, el grupo OCP ha ajustado su calendario industrial. Según los datos citados por Kpler, el productor marroquí ha adelantado parte de sus paradas de mantenimiento y ha reducido su producción en aproximadamente un 30 % en el segundo trimestre de 2026. Recuperó su plena capacidad a finales de junio.
El grupo también ha privilegiado el superfosfato triple (TSP), un fertilizante menos demandante de azufre que otros productos fosfatados. Esta adaptación de su gama ha permitido limitar el consumo de materias primas durante los meses más difíciles para los aprovisionamientos provenientes del Golfo.
Las exportaciones marroquíes de fertilizantes fosfatados disminuyeron en mayo, antes de alcanzar niveles elevados en junio y septiembre, a pesar de las importaciones de azufre que aún eran limitadas. Kpler atribuye esta evolución al uso de parte de los stocks disponibles y al ajuste del calendario de producción de OCP, que habría permitido preservar las entregas destinadas a los mercados extranjeros.
Las reservas amortiguan el impacto, pero los riesgos persisten
Las reservas de azufre constituyen un amortiguador temporal ante las perturbaciones del mercado internacional. Permiten mantener los volúmenes de producción y exportación durante un período limitado, incluso cuando las nuevas entregas disminuyen.
Sin embargo, una crisis de aprovisionamiento prolongada podría aumentar gradualmente los costos industriales y obligar a OCP a revisar la distribución de su producción entre las distintas categorías de fertilizantes. Los volúmenes comercializados podrían luego verse afectados si las tensiones persisten.
La diversificación de proveedores, el ajuste de la cartera de productos y la movilización de reservas aparecen así como tres palancas esenciales para limitar los efectos de la crisis. Para la industria fosfateada marroquí, la evolución de los flujos marítimos en el Golfo y la disponibilidad de azufre seguirán siendo determinantes para asegurar los aprovisionamientos y preservar la competitividad de las exportaciones.