Integración regional: ¿Puede Marruecos realmente eludir al dólar y al euro?
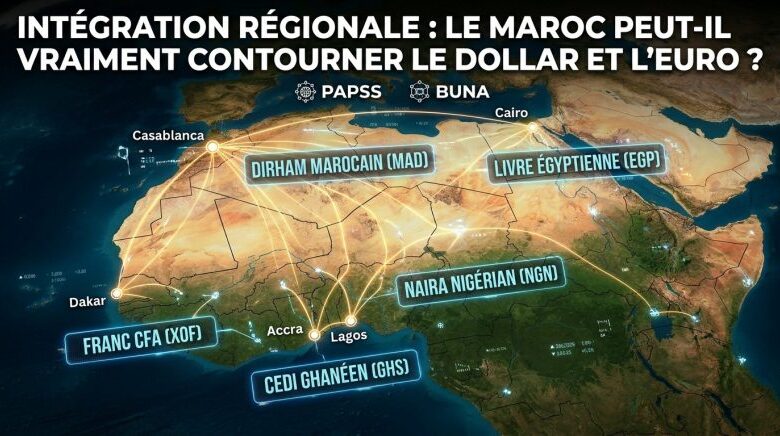
Al unirse al sistema panafricano de pagos PAPSS y finalizar su adhesión a la plataforma árabe Buna, Bank Al-Maghrib está posicionando a Marruecos en una competencia discreta pero decisiva: la de las infraestructuras financieras regionales. El objetivo va más allá de la mera reducción de los costos bancarios; se trata de soberanía monetaria, de la posición de Casablanca en los flujos africanos y árabes, y de la capacidad del Reino para disminuir su dependencia de circuitos de pago dominados por divisas extranjeras.
Hace más de un año (junio de 2025), Bank Al-Maghrib firmó oficialmente su acuerdo de adhesión al PAPSS, convirtiéndose en el 17° país presente en esta red panafricana. La plataforma, desarrollada por Afreximbank en colaboración con la secretaría de la ZLECAf, tiene como objetivo permitir pagos transfronterizos en monedas locales, con transferencias instantáneas.
Para las empresas marroquíes enfocadas en África Occidental, el Sahel o África Oriental, el desafío es concreto: reducir los plazos, limitar las conversiones múltiples y asegurar transacciones que hoy a menudo dependen de corresponsales bancarios ubicados fuera del continente.
Bank Al-Maghrib también ha finalizado su adhesión a Buna, el sistema árabe de compensación y liquidación de pagos transfronterizos. El objetivo declarado es similar: facilitar el uso de monedas locales en los intercambios entre países árabes.
El dólar y el euro retroceden, sin desaparecer
El PAPSS no busca desplazar al dólar y al euro. Su ambición es más específica, es decir, hacer de las monedas africanas el medio normal de los intercambios intraafricanos, donde hasta ahora se convertían sistemáticamente en divisas extranjeras.
Concretamente, un importador marroquí puede pagar en dirhams y su proveedor africano recibir nairas, cedis o francos CFA, dependiendo de los corredores disponibles. De esta manera, las transacciones comerciales se realizan en monedas locales, con transferencias que pueden ejecutarse instantáneamente.
Sin embargo, la arquitectura mantiene una etapa de compensación entre los sistemas nacionales. El saldo neto diario resulta en posiciones residuales que se liquidan en divisas fuertes a través de Afreximbank. Por lo tanto, el dólar y el euro no desaparecen; retroceden del nivel de la transacción comercial al de la compensación interbancaria central.
Es precisamente ahí donde reside el desafío estratégico. Cada dirham que se puede liquidar directamente contra una moneda africana reduce la dependencia de los circuitos de correspondencia, disminuye el costo de cambio y acorta el ciclo de liquidación. Marruecos no busca reemplazar las divisas de reserva mundiales; busca dejar de utilizarlas por defecto para pagar a su propio vecindario económico.
La verdadera ganancia: el costo y el tiempo
Hoy en día, una operación entre Marruecos y varios mercados africanos puede requerir numerosas conversiones, costos de corresponsalía y tiempos de liquidación más largos. El PAPSS promete un pago en moneda local, rápido y rastreable, accesible a través de bancos y proveedores conectados a la red.
Para una PyME exportadora, la diferencia puede ser significativa. Una liquidación más corta reduce la necesidad de financiamiento operativo. Una conversión directa limita el costo de cambio. Un mejor rastreo facilita el cumplimiento documental.
Pero el impacto dependerá de un factor decisivo: el número de bancos marroquíes realmente conectados al sistema, la profundidad de los corredores disponibles y el volumen de los intercambios bilaterales. La adhesión de un banco central abre la puerta, pero no crea automáticamente un mercado líquido.
Los bloqueos siguen siendo altos
El primer bloqueo es regulatorio. El dirham no es completamente convertible en cuenta de capital, y las operaciones de cambio siguen siendo reguladas por la Oficina de Cambios. Por lo tanto, toda interconexión regional debe conciliar la fluidez de los pagos comerciales y la prevención de fugas de capitales.
El segundo bloqueo es la conformidad. El PAPSS impone controles para validar las instrucciones de pago y una arquitectura de cumplimiento entre jurisdicciones con marcos LBC/FT heterogéneos. Cuanto más se expande la red, más determinante se vuelve la armonización de estándares.
El tercer bloqueo es financiero. Las monedas africanas presentan niveles de liquidez, volatilidad y riesgo de cambio muy variables. Por ello, los bancos marroquíes tendrán que desarrollar capacidades de cobertura, gestión de posiciones y conocimiento de las contrapartes locales.
Casablanca, ¿hub o simple nudo?
Marruecos tiene ventajas reales: un mercado financiero estructurado, bancos presentes en una veintena de países de África subsahariana, una posición geográfica entre el Atlántico, el Sahel y Europa, así como una diplomacia económica activamente enfocada en el continente.
Sin embargo, la adhesión al PAPSS y a Buna no es suficiente para convertir a Casablanca en un hub. Para ello, se necesitarán corredores líquidos, bancos comerciales operativos, infraestructuras de cambio profundas y un marco regulatorio capaz de facilitar los flujos sin abrir la puerta a arbitrajes especulativos.
Queda por ver si Marruecos puede convertirse en uno de los puntos de paso más eficaces entre África, el mundo árabe y Europa mientras mantiene el control de su marco monetario.
El Descodificador