OCP: Marruecos diversifica sus compras de azufre.
Ante la disminución de las entregas de azufre provenientes de los Emiratos Árabes Unidos y las perturbaciones en el mercado global, Marruecos ha diversificado sus fuentes de suministro, orientándose especialmente hacia Rusia, Georgia, Estados Unidos y Canadá. Según la empresa de análisis marítimo Kpler, en una nota publicada el lunes 26 de octubre de 2026, estas compras alternativas han permitido compensar en parte el déficit y preservar la actividad de la industria fosfática marroquí, a pesar de una oferta mundial bajo presión.
Marruecos busca nuevos proveedores
Dos cargamentos de azufre fueron cargados en octubre en el puerto ruso de Oust-Louga, ubicado en el golfo de Finlandia, y su llegada a Jorf Lasfar, en la costa atlántica de Marruecos, se espera antes de finales del mes.
Estos envíos ocurren en un contexto de recuperación de las exportaciones rusas de azufre, tras su interrupción en julio. Según los datos citados por Kpler, los volúmenes exportados por Rusia aumentaron a 115,000 toneladas en septiembre, después de haber caído a cero dos meses antes.
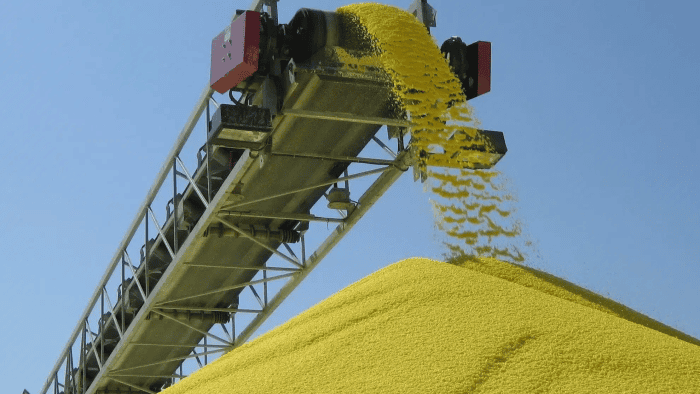
Para Marruecos, esta diversificación de proveedores responde a un desafío estratégico. El azufre es una materia prima esencial para la producción de fertilizantes fosfatados y constituye un eslabón determinante en la cadena industrial del grupo OCP, uno de los principales compradores mundiales de este recurso.
La combustión del azufre permite producir ácido sulfúrico, utilizado en el tratamiento de la roca fosfática, que luego se transforma en ácido fosfórico, indispensable para la fabricación de diversas categorías de fertilizantes. El complejo de Jorf Lasfar ocupa una posición central en esta cadena de transformación y en las exportaciones del grupo marroquí.
Las entregas emiratíes se contraen
Los Emiratos Árabes Unidos han sido hasta ahora una fuente crucial de suministro para el mercado marroquí. Sin embargo, sus envíos al reino casi cesaron entre mayo y junio de 2026, según los datos marítimos analizados por Kpler. Las entregas se reanudaron en julio, aunque no alcanzaron inmediatamente su ritmo anterior.
Rusia, Georgia, Estados Unidos y Canadá han contribuido a compensar parte de esta falta. Estos suministros alternativos han permitido respaldar el abastecimiento de las instalaciones industriales marroquíes, aunque los volúmenes disponibles han permanecido por debajo de los observados antes de las perturbaciones del mercado global.
Las dificultades no se limitan a las relaciones comerciales entre Marruecos y los Emiratos. Rusia ha prolongado hasta el 31 de diciembre de 2026 sus restricciones sobre las exportaciones de azufre líquido, granel o en trozos, con ciertas exenciones, en particular para los miembros de la Unión Económica Euroasiática. Kazajistán también suspendió sus ventas al extranjero a partir del 27 de junio, a excepción de los envíos a estaciones rusas. Por su parte, India había interrumpido sus exportaciones entre mayo y julio.
En este contexto, la multiplicación de las fuentes de suministro permite a Marruecos distribuir los riesgos entre varios productores. Sin embargo, no elimina las limitaciones relacionadas con las restricciones comerciales, las dificultades logísticas y la disponibilidad de volúmenes exportables.
El estrecho de Ormuz, en el centro de las tensiones en el mercado global
El estrecho de Ormuz se ha convertido en uno de los principales puntos de bloqueo del comercio internacional de azufre. Entre marzo y septiembre, los cargamentos que atravesaron este paso estratégico representaron aproximadamente el 55 % de su ritmo anterior al conflicto, según Kpler.
La media móvil a tres meses de los volúmenes transportados ha caído a 541,000 toneladas, en comparación con 1.35 millones de toneladas en febrero. Esta contracción ha reducido drásticamente la disponibilidad de azufre proveniente del Golfo, una región que representaba casi la mitad del comercio mundial de esta materia prima antes de las perturbaciones.
No obstante, Kpler ha señalado un aumento puntual de 517,000 toneladas de las travesías entre mayo y junio. Este rebote se explicaría por la evacuación de embarcaciones que ya estaban cargadas y estaban immobilizadas desde marzo. La frecuencia de los pasajes superó así en un 30 % su nivel anterior, mientras que los terminales del Golfo carecían de buques disponibles para realizar nuevos cargamentos.
En mayo, hasta 26 barcos cargados esperaban su partida, mientras que la región no contaba con más buques de transporte a granel llegados en lastre, es decir, sin carga, para asegurar nuevas operaciones. Posteriormente, se formó un nuevo embotellamiento entre julio y agosto, tras la eliminación de la primera fila de espera.
La escasez de buques disponibles ha limitado así los envíos, incluso cuando era posible cargar azufre. En total, los puertos del Golfo han perdido aproximadamente un tercio de sus volúmenes de exportación. Esta contracción de la oferta ha contribuido a un aumento de los precios del azufre de alrededor del 75 %, según el análisis de Kpler.
OCP adapta su producción para preservar sus exportaciones
Frente a la reducción de los suministros, el grupo OCP ha ajustado su calendario industrial. Según los datos citados por Kpler, el productor marroquí adelantó parte de sus paradas de mantenimiento y redujo su producción en aproximadamente un 30 % en el segundo trimestre de 2026. Recuperó su plena capacidad a finales de junio.
El grupo también ha priorizado el superfosfato triple (TSP), un fertilizante menos demandante en azufre que otros productos fosfatados. Esta adaptación de su surtido ha permitido limitar el consumo de materia prima durante los meses más críticos para los suministros provenientes del Golfo.
Las exportaciones marroquíes de fertilizantes fosfatados disminuyeron en mayo, antes de alcanzar niveles altos en junio y septiembre, a pesar de las importaciones de azufre aún limitadas. Kpler atribuye esta evolución al uso de parte de los stocks disponibles y al ajuste del calendario de producción de OCP, que habría permitido preservar las entregas destinadas a los mercados extranjeros.
Los stocks amortiguan el impacto, pero los riesgos persisten
Las reservas de azufre constituyen un amortiguador temporal frente a las perturbaciones del mercado internacional. Permiten mantener los volúmenes de producción y exportación durante un período limitado, incluso cuando las nuevas entregas disminuyen.
Sin embargo, una crisis de suministro prolongada podría gradualmente incrementar los costos industriales y obligar a OCP a revisar la distribución de su producción entre las diferentes categorías de fertilizantes. Los volúmenes comercializados podrían verse afectados si las tensiones persistieran.
La diversificación de proveedores, el ajuste del portafolio de productos y la movilización de stocks se presentan así como tres palancas esenciales para limitar los efectos de la crisis. Para la industria fosfática marroquí, la evolución de los flujos marítimos en el Golfo y la disponibilidad de azufre seguirán siendo determinantes para asegurar los suministros y preservar la competitividad de las exportaciones.