Impuesto de sociedades: ¿las empresas de hidrocarburos en el punto de mira fiscal, los automovilistas al final de la cadena?
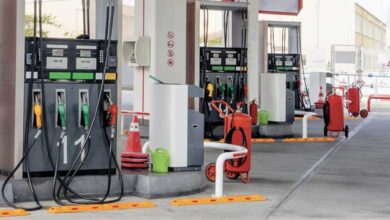
El presupuesto de 2027 cuenta con el impuesto sobre sociedades (IS) para generar 30.000 millones de dirhams más que en 2026. Un solo sector verá aumentar su tasa: los grandes importadores y distribuidores de hidrocarburos. Se trata de una medida específica que plantea una pregunta: ¿será esta carga fiscal adicional absorbida por los operadores o, al menos en parte, se trasladará a los precios en las estaciones de servicio?
El proyecto de ley de finanzas prevé incrementar del 35% al 40% el tipo de IS aplicable a los importadores y distribuidores de hidrocarburos cuyo beneficio neto alcance al menos 100 millones de dirhams. De esta manera, las empresas afectadas se sumarían a los sectores ya sujetos a una tasa del 40%, incluyendo los bancos, las entidades de crédito y las compañías de seguros y reaseguros.
Entre la cantidad prevista en el presupuesto y su impacto en la economía real, persiste una incógnita. En el sector de los carburantes, la cuestión trasciende las cuentas de las empresas, afectando directamente al poder adquisitivo de los hogares y a los costos de los profesionales.
¿Pagará la factura el automovilista?
Un aumento en el impuesto sobre los beneficios no se traduce automáticamente en un incremento de los precios. El IS se calcula sobre el resultado imponible de la empresa, y no sobre cada litro de combustible vendido. Por lo tanto, el aumento de la tasa no constituye, en sí mismo, un mecanismo para el incremento de los precios en la bomba.
Sin embargo, los operadores pueden buscar proteger sus márgenes. ¿En qué medida podría una carga fiscal más elevada trasladarse a los precios de venta? Todo dependerá, entre otros factores, de las condiciones de competencia, la capacidad de las empresas para absorber esta carga y su política comercial.
Si los operadores disponen de un margen de maniobra suficiente para ajustar sus precios, una parte del costo adicional podría, teóricamente, ser transferida a los consumidores. En cambio, una mayor competencia o la necesidad de mantener los volúmenes de venta podrían limitar esta repercusión.
¿Podría, por tanto, el incremento del IS encarecer los combustibles, independientemente de la evolución del precio del barril? Esta es una de las cuestiones que plantea la medida. Dicho esto, sería necesario conocer el peso de este aumento en los costos de los operadores implicados y observar su comportamiento tarifario si se confirma el aumento del IS.
El precio en la bomba depende de varios factores, como los precios internacionales de los productos petroleros, el tipo de cambio, los costos de aprovisionamiento y distribución, así como los márgenes comerciales. Una posible repercusión de la fiscalidad se sumaría a estos determinantes, sin necesariamente traducirse en un aumento equivalente para el consumidor.
Un rendimiento fiscal que va más allá del sector de carburantes
El desafío presupuestario está lejos de ser marginal. En 2025, los ingresos brutos del IS superaron los 100.000 millones de dirhams. El impuesto sobre los beneficios representó así un 34% de los ingresos fiscales del Estado.
El gobierno pretende apoyarse más en esta fuente de ingresos en 2027. No obstante, la progresión esperada de los ingresos no puede ser atribuida únicamente al aumento de la tasa aplicable a los hidrocarburos. También depende de la evolución de los beneficios de las empresas y del rendimiento global del impuesto.
En el caso de los hidrocarburos, el impacto es más perceptible para el gran público.