Integración regional: ¿Puede Marruecos realmente eludir el dólar y el euro?
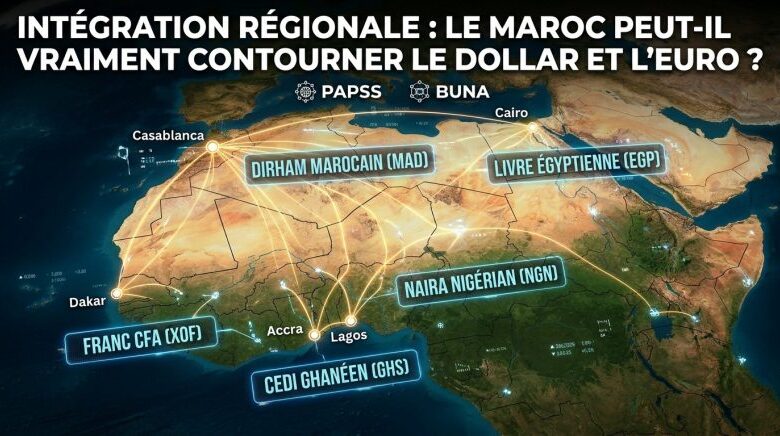
Al unirse al sistema panafricano de pagos PAPSS y finalizar su adhesión a la plataforma árabe Buna, Bank Al-Maghrib está posicionando a Marruecos en una competencia discreta pero decisiva en el ámbito de las infraestructuras financieras regionales. El desafío va más allá de la simple reducción de las comisiones bancarias. Abarca la soberanía monetaria, el papel de Casablanca en los flujos africanos y árabes, y la capacidad del Reino para disminuir su dependencia de los circuitos de pago dominados por divisas extranjeras.
Hace más de un año (junio de 2022), Bank Al-Maghrib firmó oficialmente su acuerdo de adhesión al PAPSS, convirtiéndose en el 17.º país en unirse a esta red panafricana. La plataforma, desarrollada por Afreximbank en colaboración con la secretaría de la ZLECAf, tiene como objetivo facilitar los pagos transfronterizos en monedas locales, permitiendo transferencias instantáneas.
Para las empresas marroquíes enfocadas en África Occidental, el Sahel o África Oriental, el desafío es concreto: reducir los plazos, limitar las conversiones sucesivas y asegurar pagos que, en la actualidad, dependen a menudo de corresponsales bancarios situados fuera del continente.
Bank Al-Maghrib también ha finalizado su adhesión a Buna, el sistema árabe de compensación y liquidación de pagos transfronterizos. El objetivo declarado es similar: facilitar el uso de las monedas locales en los intercambios entre países árabes.
El dólar y el euro retroceden, aunque no desaparecen
El PAPSS no tiene como objetivo desplazar al dólar y al euro. Su ambición es más específica: convertir las monedas africanas en el medio normal para los intercambios intraafricanos, donde anteriormente se convertían sistemáticamente en divisas extranjeras.
Concretamente, un importador marroquí puede pagar en dirhams y su proveedor africano recibir nairas, cedis o francos CFA, según los corredores disponibles. Así, las transacciones comerciales se llevan a cabo en monedas locales, permitiendo transferencias que pueden realizarse de forma instantánea.
Sin embargo, la arquitectura mantiene un paso de compensación entre los sistemas nacionales. La liquidación neta diaria resulta en posiciones residuales que se saldan en divisa fuerte a través de Afreximbank. Por lo tanto, el dólar y el euro no desaparecen, sino que retroceden del nivel de transacción comercial al de la compensación interbancaria central.
Es precisamente aquí donde radica el desafío estratégico. Cada dirham que se puede pagar directamente contra una moneda africana reduce la dependencia de los circuitos de corresponsales, disminuye el costo de cambio y acorta el ciclo de liquidación. Marruecos no busca reemplazar las divisas de reserva mundiales; más bien, su objetivo es dejar de usarlas por defecto para pagar a sus vecinos económicos.
El verdadero beneficio: costo y tiempo
Hoy en día, una operación entre Marruecos y varios mercados africanos puede implicar múltiples conversiones, comisiones de corresponsalía y plazos de liquidación más largos. El PAPSS promete un pago en moneda local, rápido y rastreable, accesible a través de bancos y proveedores conectados a la red.
Para una PYME exportadora, la diferencia puede ser significativa. Un plazo de liquidación más corto reduce la necesidad de financiamiento operativo. Una conversión directa limita el costo de cambio. Un seguimiento mejorado facilita la conformidad documental.
Sin embargo, el impacto dependerá de un factor decisivo: el número de bancos marroquíes realmente conectados al sistema, la profundidad de los corredores disponibles y el volumen de los intercambios bilaterales. La adhesión de un banco central abre la puerta; no crea automáticamente un mercado líquido.
Los obstáculos siguen siendo altos
El primer obstáculo es regulatorio. El dirham no es totalmente convertible en cuentas de capital, y las operaciones de cambio siguen estando controladas por la Oficina de Cambios. Cualquier interconexión regional debe, por tanto, conciliar la fluidez de los pagos comerciales con la prevención de la fuga de capitales.
El segundo obstáculo es la conformidad. El PAPSS impone controles de validación de las instrucciones de pago y una arquitectura de conformidad entre jurisdicciones con marcos LBC/FT heterogéneos. Cuanto más se expanda la red, más determinante será la armonización de los estándares.
El tercer obstáculo es financiero. Las monedas africanas presentan niveles de liquidez, volatilidad y riesgo de cambio muy variables. Por lo tanto, los bancos marroquíes deberán construir capacidades de cobertura, gestión de posiciones y conocimiento de las contrapartes locales.
Casablanca, ¿hub o simple nodo?
Marruecos cuenta con ventajas reales: una plaza financiera estructurada, bancos presentes en una veintena de países de África subsahariana, una posición geográfica entre el Atlántico, el Sahel y Europa, así como una diplomacia económica activamente orientada hacia el continente.
Sin embargo, la adhesión al PAPSS y a Buna no es suficiente para convertir a Casablanca en un hub. Para ello, será necesario contar con corredores líquidos, bancos comerciales operativos, infraestructuras de cambio profundas y un marco regulatorio que pueda acompañar los flujos sin abrir la puerta a arbitrajes especulativos.
Queda por ver si Marruecos puede convertirse en uno de los puntos de paso más eficientes entre África, el mundo árabe y Europa, manteniendo al mismo tiempo el control sobre su marco monetario.
El Descodificador